2025深圳电子产业技术升级趋势与手机配件市场新机遇
深圳电子产业“换挡”:从规模驱动转向技术溢价
2025年第一季度,深圳电子产业交出了一份耐人寻味的成绩单。根据深圳市工信局公开数据,全市电子科技类规上企业增加值同比增长8.7%,但出口额增速却放缓至3.2%。这组数字背后藏着一个关键信号:单纯依靠组装规模和渠道红利的日子正在远去,技术溢价成为深圳电子产业链上所有参与者必须面对的命题。对于手机配件这个细分赛道而言,风向的变化尤为明显——过去“走量”的钢化膜、数据线,如今正被更高技术门槛的磁吸散热、氮化镓快充、AIoT互联配件所替代。
南摩科技作为深耕深圳电子行业多年的配件方案商,我们观察到2025年最显著的结构性变化并非某个爆款单品,而是整个供应链协作模式的松动。品牌方不再满足于“图纸+代工”的浅层合作,转而要求配件厂商深度介入散热材料选型、电源管理芯片调试、甚至结构件与主板的协同设计。这种变化倒逼着像我们这样的企业,必须将研发重心从“外观适配”转向“功能协同”。
三大技术变量正在重塑配件价值曲线
具体拆解来看,有三个维度的技术升级正在发生,它们直接决定了未来两年手机配件市场的淘汰名单。第一个是充电协议兼容性。随着国产手机厂商私有快充协议功率突破200W,配件厂商若无法通过协议芯片认证,产品上架即滞销。第二个是散热结构创新,新一代旗舰芯片功耗激增,传统石墨片已无法压制热量,相变材料与微型均热板(VC)的组合方案正成为中高端配件标配。第三个则是智能交互芯片的平民化,一颗成本不足两元钱的UWB芯片,就能让手机支架实现“靠近自动夹紧、离开自动解锁”,这彻底改变了车载配件的用户体验逻辑。
上述技术迭代并非孤立发生,它们共同指向一个核心矛盾:深圳电子产业链的快速响应能力,正遭遇全球消费电子创新速度的极限挑战。手机配件不再是手机的“附属品”,而是承载用户个性化需求、延长设备生命周期的重要载体。那些仍依赖公模、无自主研发能力的配件工厂,在2025年第一季度已经出现了明显的订单流失——这并非市场萎缩,而是订单正在向具备电子科技研发实力的头部企业集中。
配件企业的破局路径:从“快反”到“深潜”
面对这种结构性机会,南摩科技给出的建议是“双轨研发”策略。第一轨,维持对主流手机型号的快速适配能力,这保证了现金流和渠道粘性;第二轨,投入资源预研未来12-18个月可能出现的接口标准、材料方案和交互协议。例如,我们已经在实验室测试基于GaN(氮化镓)的第五代小型化充电方案,体积较当前主流产品缩小30%,但转换效率提升至95%以上。这种“深潜式”投入,虽然短期看不到回报,却是避开同质化价格战的唯一护城河。
同时,配件企业应当重新审视与深圳电子产业生态的关系。过去我们习惯单打独斗,现在更推荐与上游芯片原厂、中游方案商建立联合实验室。以散热配件为例,通过与材料供应商共享热仿真数据,我们能够将新品开发周期从45天压缩至28天,这在中高端市场的竞争中至关重要。数据驱动的协同研发,比任何低价策略都更具杀伤力。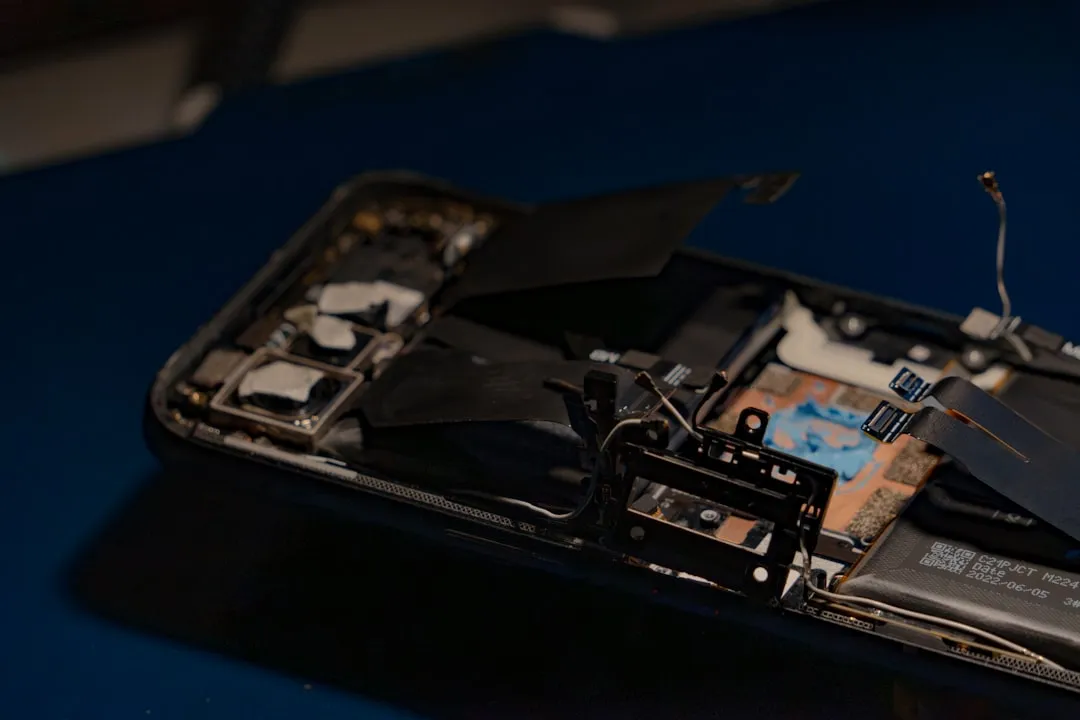
对于深圳本地的中小配件厂商,我们有三条具体建议:其一,尽快建立基于PD3.1/UFS4.0等新协议的兼容性测试库,避免新品上市后遭遇大规模退货;其二,关注环保法规带来的材料切换成本,欧盟已明确2026年起电子产品外壳必须使用可回收比例不低于30%的再生材料;其三,尝试将AI视觉检测引入产线,即便是百人规模的工厂,一套三万元的简易AOI设备就能将外观缺陷率降低40%。
回望2025年的深圳电子产业,手机配件市场正经历一场残酷而充满希望的“价值回归”。那些只赚加工费、不碰核心技术的企业会加速出清,而敢于在电子科技底层能力上投入的玩家,将获得前所未有的议价权和品牌忠诚度。南摩科技愿与所有同行者共勉,在技术深水区里,找到属于深圳电子制造的下一个黄金十年。